⏱️ Recordar una cifra es fácil; entender lo que cambia en una nómina requiere mirar las pagas, la jornada y las deducciones. Estas preguntas ayudan a preparar enero sin confundir salario bruto e ingreso en cuenta.
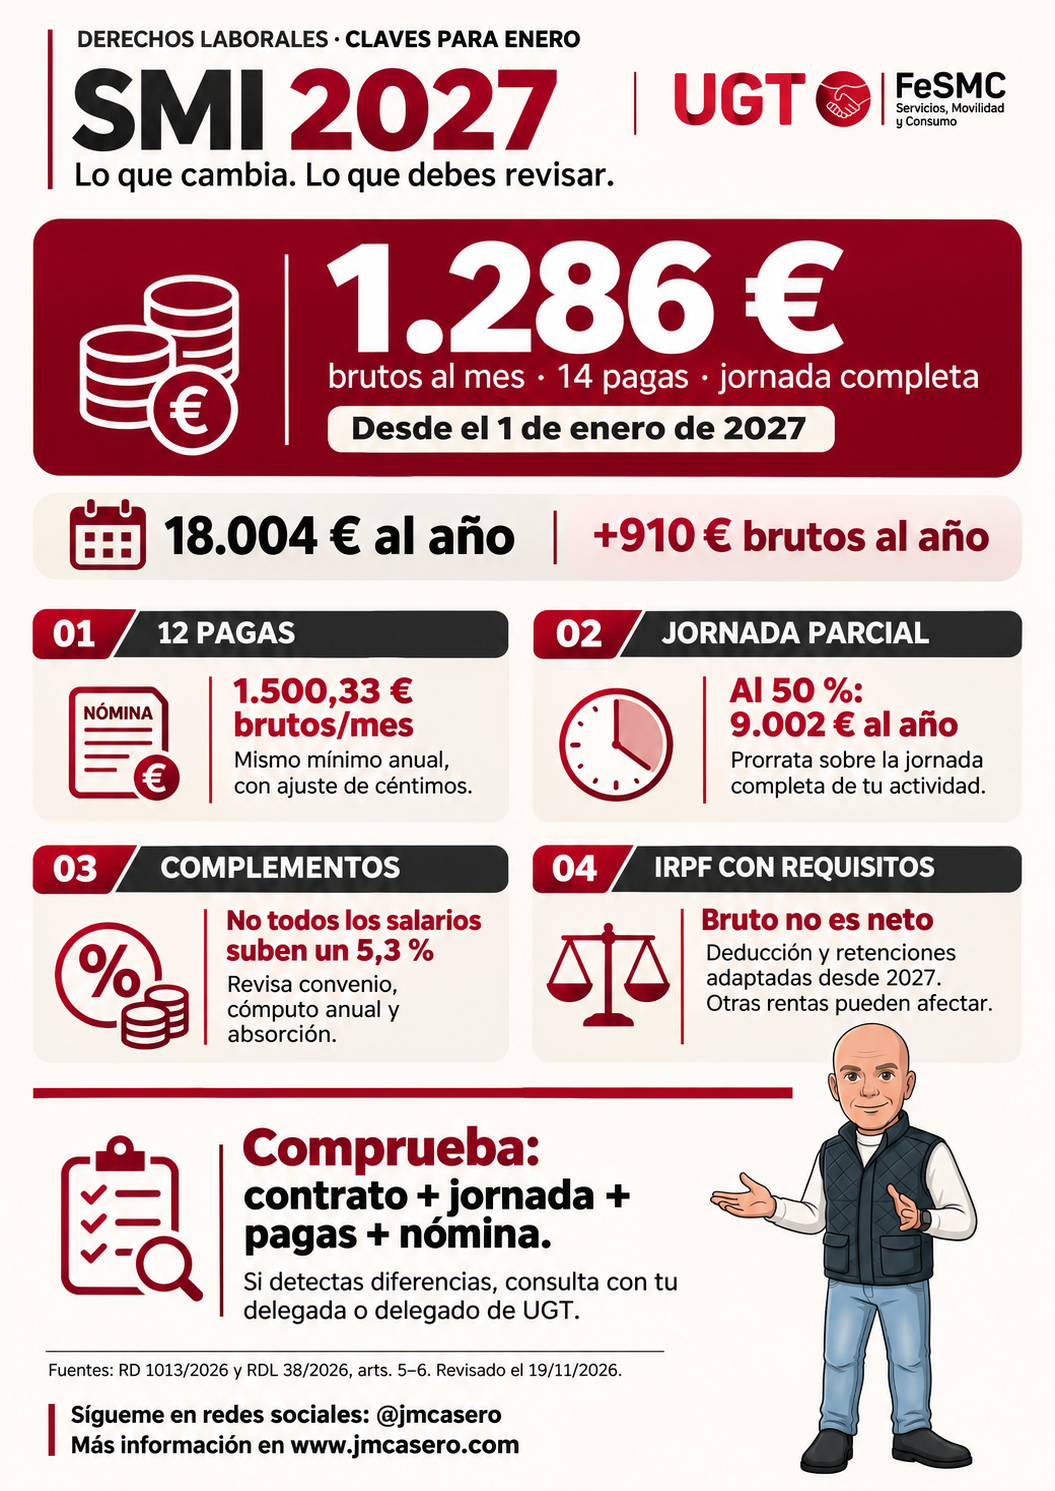
⏱️ El nuevo SMI se aplica desde el 1 de enero de 2027: 1.286 euros brutos al mes en 14 pagas y 18.004 euros brutos anuales para jornada completa. El Real Decreto 1013/2026 se publicó en el BOE del 19 de noviembre. No es una subida que ya deba figurar en la nómina de noviembre.
⏱️ Pagas y jornada: compara el salario anual
💶 Respecto al mínimo de 2026, supone 65 euros más por cada una de las 14 pagas y 910 euros al año. El incremento se expresa redondeado como un 5,3 %. Si las extraordinarias están prorrateadas conforme al convenio, el mismo mínimo anual equivale a unos 1.500,33 euros brutos en 12 pagos, con el ajuste de céntimos necesario. No son 1.286 euros multiplicados por 12.
⏱️ En jornada parcial se aplica la proporción sobre la jornada completa de la actividad. Ejemplo ficticio: al 50 % durante todo el año, la referencia mínima sería de 9.002 euros brutos anuales. No se debe presuponer siempre una jornada completa de 40 horas ni dejar horas realmente trabajadas sin retribuir.
⚖️ Complementos: no hay un aumento universal del 5,3 %
⚖️ El artículo 3 regula la compensación y absorción y atiende al salario conjunto en cómputo anual. Cobrar por encima del SMI no garantiza una subida automática de ese porcentaje. Tampoco autoriza absorber cualquier plus: hay que revisar su naturaleza, el convenio, el contrato y las cláusulas de no absorción. Los conceptos extrasalariales no se convierten en salario por estar en la nómina.
📌 La explicación en un minuto
🧾 IRPF: una medida con requisitos
🧾 El Real Decreto-ley 38/2026 adapta desde enero de 2027 la deducción por rendimientos del trabajo y las retenciones. La deducción alcanza 1.033,58 euros para rendimientos del trabajo de hasta 18.004 euros y decrece hasta el límite de 23.171,89 euros. Entre los requisitos figura no tener otras rentas no exentas distintas del trabajo referido por la norma superiores a 6.500 euros.
📌 No es una exención universal para cualquier combinación de ingresos ni elimina por sí sola la obligación de declarar. La retención y el resultado anual son cuestiones diferentes. Las cotizaciones a la Seguridad Social tampoco desaparecen: las cifras del SMI son brutas y no equivalen a un neto único. El decreto-ley está sujeto a convalidación parlamentaria.
📌 Casos específicos
⏱️ El artículo 4 prevé 60,88 euros por jornada legal para contratos de duración determinada cuyos servicios a una misma empresa no excedan de 120 días, con los conceptos y reglas de vacaciones que establece. No es una tarifa para cualquier contrato temporal. Para empleo de hogar por horas en régimen externo, fija 10,06 euros por hora efectivamente trabajada; no debe trasladarse automáticamente a relaciones mensuales.
🔍 Qué comprobar y cómo actuar
- ⏱️ Contrato, jornada completa de referencia y horas realmente trabajadas.
- ⚖️ Distribución de pagas, salario anual y complementos según convenio.
- 🧾 Cotizaciones, IRPF y neto, sin confundir conceptos.
- 📌 Nóminas y justificantes: conserva documentos y pide por escrito las diferencias.
⏱️ La representación de las personas trabajadoras puede revisar tablas y detectar parcialidades ficticias o diferencias, usando canales protegidos para los datos personales. Consulta con tu delegada o delegado de UGT. Las reclamaciones de cantidad tienen, con carácter general, un año desde que puedan exigirse; no dejes acumular impagos sin asesoramiento.
📌 Infografía descargable
📥 Pulsa para descargar la infografía
📚 Fuentes oficiales
📚 Revisado el 19 de noviembre de 2026.
- 📌 RD 1013/2026, artículos 1–4 y disposición final tercera.
- 📌 RDL 38/2026, artículos 5 y 6.
- 📌 Estatuto de los Trabajadores, artículos 26, 27, 31 y 59.
🌐 José María Casero
Sígueme en redes sociales: @jmcasero
Más información en www.jmcasero.com


